Förstå din försäkring innan du behöver den.
Hemförsäkring är den vanligaste frivilliga försäkringen: 84 procent av de svarande hushållen har den. Försäkringsfrågor ger också upphov till tvister – FINE fick år 2025 cirka 9 300 kontakter, och 65 % av dem gällde försäkringar. För en företagare är YEL-försäkringen obligatorisk, och för en arbetsgivare som betalar löner TyEL- och olycksfallsförsäkring; YEL- och TyEL-avgiften är år 2026 i genomsnitt 24,4 %. Sidan förklarar opartiskt vilka försäkringar som är obligatoriska och hur man kan överklaga ett ersättningsbeslut; vi säljer, jämför eller rekommenderar inte försäkringar eller bolag.
Försäkringsradar berättar neutralt vilka försäkringar som är obligatoriska, vad en hemförsäkring typiskt täcker och hur man överklagar ett ersättningsbeslut. Sidan säljer eller jämför inte försäkringar.
- Hushåll och bilister
- Företagare och arbetsgivare: YEL, ArPL och olycksfallsförsäkring
Kalkylator
Kalkylator
Kalkylatorer på egna sidor: Självriskkalkylator · Räknare för företagarens obligatoriska försäkringar 2026 · Alla kalkylatorer
Försäkringsradar i siffror
Obligatoriska och frivilliga försäkringar
Vilken försäkring som är obligatorisk enligt lag och vilken som är frivillig. Allmän information – kontrollera din egen situation hos myndigheten eller ditt försäkringsbolag.
| Försäkring | Obligatoriskt? | För vem / när | Källa |
|---|---|---|---|
| Trafikförsäkring | Ja | Ägaren eller innehavaren av ett motorfordon som är registrerat för trafikbruk. Fordonet är i trafik också på gårdar, åkrar, i skog och på is. Om fordonet inte används kan det avregistreras från trafikbruk. | Trafikförsäkringscentralen |
| Trafikförsäkring för ett lätt elfordon | Ja, om gränsen överskrids | Tumregel: om en motordriven anordning väger över 25 kg eller går snabbare än 25 km/h behöver den trafikförsäkring. | Trafikförsäkringscentralen 5.3.2026 |
| Trafikförsäkring för snöskoter | Ja | En snöskoter måste alltid ha trafikförsäkring när den körs. | Trafikförsäkringscentralen 2025 |
| YEL-försäkring | Ja, för företagaren | För en företagare vars arbetsinkomst är minst 9 423 €/år (2026) och vars företagsverksamhet har pågått oavbrutet i minst fyra månader. Avgiften är 24,4 % av arbetsinkomsten. Enbart ägande av ett företag räcker inte som grund. | Pensionsskyddscentralen 2026 |
| ArPL-försäkring | Ja, för arbetsgivaren | Arbetsgivaren försäkrar sina arbetstagares pensionsskydd, även ett hushåll som arbetsgivare. | Skatteförvaltningen |
| Olycksfalls- och yrkessjukdomsförsäkring | Ja, för arbetsgivaren | Obligatoriskt om arbetsgivaren betalar löner på sammanlagt över 1 200 € under ett kalenderår. | Skatteförvaltningen |
| Hemförsäkring | Nej | Frivilligt. I flervåningshus försäkras vanligen lösöret, i egnahemshus även byggnaden. | FINE |
| Kaskoförsäkring | Nej | Frivillig fordonsförsäkring; 49 % av de svarande hushållen har en sådan. | Finansbranschen 2025 |
| Båtförsäkring | Nej | Till skillnad från trafikförsäkring är båtförsäkring inte obligatorisk. | Taloustaito 20.5.2026 |
| Reseförsäkring | Nej | Frivilligt. FPA:s europeiska sjukvårdskort är kostnadsfritt, men det ersätter inte en reseförsäkring – de kompletterar varandra. | Kela |
| Livförsäkring | Nej | Frivillig; 26 % av de svarande hushållen har en livförsäkring som tagits för dödsfall. | Finansbranschen 2025 |
Vad hemförsäkringen vanligtvis täcker och vad den inte täcker
Allmänna principer ur FINE:s anvisningar. Omfattningen beror alltid på villkoren och omfattningen i den egna försäkringen, så kontrollera dem i det egna försäkringsbrevet.
| Ärende | Typiskt | Observera | Källa |
|---|---|---|---|
| Omfattande hemförsäkring | Ersätter plötsliga och oförutsedda skador | En snävare försäkring ersätter bara händelser som nämns i villkoren | FINE: Hemförsäkring |
| Brand | Hör till tryggheten | Efter en brand kan också kostnader för tillfälligt boende ersättas enligt villkoren | FINE: Hemförsäkring |
| Skador orsakade av åska | Hör till tryggheten | Till exempel skador på elapparater enligt villkoren | FINE: Hemförsäkring |
| Läckage från en hushållsmaskin eller ett rör | Hör till tryggheten | Vatten som läckt från skarven mellan rörsystemet och konstruktionen samt att vattentätningen brister ersätts i regel inte | FINE: Vanliga frågor |
| Egendomens ålder och skick | Påverkar ersättningen | Åldersavdraget är ofta 8–15 % per år från det andra bruksåret | FINE: Vanliga frågor |
| Förlust eller glömska | Ersätts inte | Glömda och senare stulna saker ersätts vanligtvis inte | FINE: Vanliga frågor |
| Skador orsakade av insekter | Ersätts inte | Typiskt undantaget från ersättningen | FINE: Vanliga frågor |
| Försummelse av skyddsanvisningar | Kan sänka ersättningen | Anvisningarna finns i försäkringsvillkoren | FINE: Hemförsäkring |
| Ansvarsförsäkring | Ersätter skada som drabbar någon annan | När den försäkrade är ersättningsskyldig för person- eller sakskada som orsakats någon annan; gäller även familjemedlemmar som bor i samma hushåll | FINE: Ansvars- och rättsskyddsförsäkringar |
| Rättsskyddsförsäkring | Ersätter i vissa fall | Advokat- och rättegångskostnader i tvister som definieras i villkoren | FINE: Ansvars- och rättsskyddsförsäkringar |
| Självrisk | Dras av från ersättningen | Självriskens storlek framgår av försäkringsbrevet | FINE: Vanliga frågor |
Om ersättningsansökan avslås: besvärskedjan
Gå vidare steg för steg. FINE:s och nämndernas avgöranden är rekommendationer och binder inte parterna, men bolagen följde dem år 2025 i cirka 94 % av fallen.
| Steg | Vad som görs | Tidsfrist / varaktighet | Källa |
|---|---|---|---|
| 1. Skadeanmälan till försäkringsbolaget | Ansök om ersättning hos ditt eget försäkringsbolag | Inom ett år från det att du fick veta om möjligheten till ersättning, och senast inom 10 år från skadan | FINE: guide |
| 2. Be bolaget om en ny bedömning | Kontakta först ditt eget försäkringsbolag; bolagets eget omprövningsförfarande är vanligen det snabbaste | – | FINE: Vanliga frågor |
| 3. FINE:s rådgivning | Gratis telefon- och brevrådgivning i försäkringsärenden | I telefonrådgivningen klarnar de flesta frågor genast | FINE: Vanliga frågor |
| 4. FINE:s kanslibehandling eller Försäkringsnämnden | Skriftlig behandling av tvistemål, kostnadsfri; resulterar i en rekommendation till beslut | För frivilliga försäkringar 3 år från att man fått ersättningsbeslutet; handläggningen tar i genomsnitt 4–7 mån (byrå) eller 6–9 mån (nämnd) | FINE: Vanliga frågor |
| 5. Konsumenttvistenämnden (alternativ) | Ger lösningsrekommendationer i tvister mellan konsumenter och företag, även i försäkringsärenden | Nämnden ger ingen rådgivning – råd fås av konsumentrådgivningen | Konsumenttvistenämnden |
| 6. Tingsrätten | Talan mot försäkringsbolag; kan bli dyrt | 3 år från att du fick skriftligt besked om bolagets beslut och tidsfristen (försäkringsavtalslagen 74 §) | FINE: avgörandrekommendation VKL 487/14 |
| Undantag: trafikförsäkring | Överklagande av ett ersättningsbeslut inom trafikförsäkringen | 1 år från att beslutet meddelades | FINE: Vanliga frågor |
| Undantag: lagstadgad olycksfallsförsäkring | Överklagande av ett ersättningsbeslut vid arbetsolycksfall | 30 dagar från att du fick ersättningsbeslutet | FINE: Vanliga frågor |
Källa: FINE Försäkrings- och finansrådgivning; Konsumenttvistenämnden; försäkringsavtalslagen 543/1994
Konsumentens rättigheter enligt försäkringsavtalslagen
Centrala regler i försäkringsavtalslagen (543/1994) som gäller konsumenters frivilliga försäkringar. Som allmän information – de exakta villkoren finns i ditt eget försäkringsbrev.
| Läge | Vad lagen säger | Källa |
|---|---|---|
| Uppsägning av försäkring | Försäkringstagaren kan säga upp försäkringen så att den upphör när som helst under försäkringsperioden, inte bara i slutet av perioden. | Försäkringsavtalslagen 12 § |
| Försäkringspremien blir obetald | Försäkringsbolaget kan säga upp försäkringen, men den upphör tidigast 14 dagar efter att uppsägningsmeddelandet skickats. Meddelandet ska ange orsaken till uppsägningen. | Försäkringsavtalslagen 14 § |
| Utbetalning av ersättning | Ersättningen ska betalas senast en månad efter att bolaget fått tillräcklig utredning. På försenad ersättning betalas dröjsmålsränta. | Försäkringsavtalslagen 70 § |
| Uppgifter när man tecknar försäkring | Den som ansöker om försäkring måste svara sanningsenligt på försäkringsbolagets frågor. Felaktiga uppgifter kan minska ersättningen eller leda till att försäkringen sägs upp. | Försäkringsavtalslagen 22–24 § |
Lagstadgade avgifter för företagare och arbetsgivare 2026
De viktigaste siffrorna för pensionsförsäkringen för företagare (YEL) och arbetsgivarens socialförsäkringsavgifter år 2026. Arbetsgivarens faktiska ArPL- och olycksfallsförsäkringspremie beror på företagets storlek, bransch och försäkringsbolag.
| Avgift eller gräns | 2026 | Observera | Källa |
|---|---|---|---|
| YEL-avgift | 24,4 % av YEL-arbetsinkomsten | Oavsett ålder | ETK |
| YEL, ny företagare | 19,032 % | 22 % rabatt i fyra år | Elo, ETK |
| Nedre gräns för YEL-arbetsinkomst | 9 423,09 €/v | Försäkringsskyldighet när verksamheten har pågått oavbrutet i 4 månader | Elo |
| Övre gräns för YEL-arbetsinkomst | 214 000 €/v | Elo | |
| Gräns för arbetslöshetsskyddet | 15 481 €/v | YEL-arbetsinkomst som ger företagaren rätt till inkomstrelaterad arbetslöshetstrygghet | Elo |
| ArPL-avgift i genomsnitt | 24,4 % av lönen | Arbetstagare 7,30 %, arbetsgivare i genomsnitt 17,10 % | ETK |
| Tillfällig arbetsgivares TyEL-avgift | 25,85 % | Elo | |
| Arbetslöshetsförsäkringsavgift | Arbetsgivare 0,31 % / 1,23 %, arbetstagare 0,89 % | Arbetsgivarens högre avgift på den del av lönesumman som överstiger 2 509 500 € | ETK, Elo |
| Arbetsgivarens sjukförsäkringsavgift | 1,91 % | ETK | |
| Olycksfalls- och yrkessjukdomsförsäkring | Avgiften varierar mellan bolag | Obligatoriskt när löner över 1 200 € betalas under ett kalenderår | ETK, Skatteförvaltningen |
| Företagarens egen olycksfallsförsäkring | Frivillig | YEL-arbetsinkomsten som grund för avgiften och ersättningarna | Finlands Företagare |
Spara tid med färdiga mallar
Gratis verktyg som kan laddas ned med ett avgiftsfritt konto. Större verktyg som engångsköp, utan prenumeration: filerna direkt efter betalningen.
 Gratis verktyg
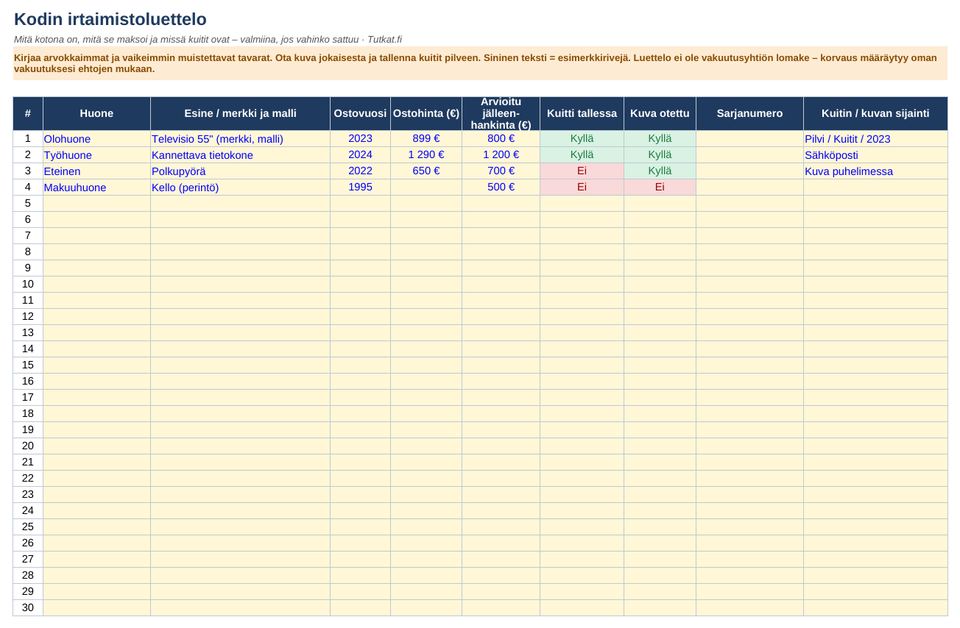
Förteckning över hemmets lösöre
Förteckna hemmets lösöre, kvitton och bilder i förväg för eventuella skador och kontrollera hemförsäkringens försäkringsbelopp.
- Förteckning över 100 föremål rum för rum
- Kvitto- och bildstatus, de som saknas framhävs
- Värden per rum och jämförelse med försäkringsbeloppet
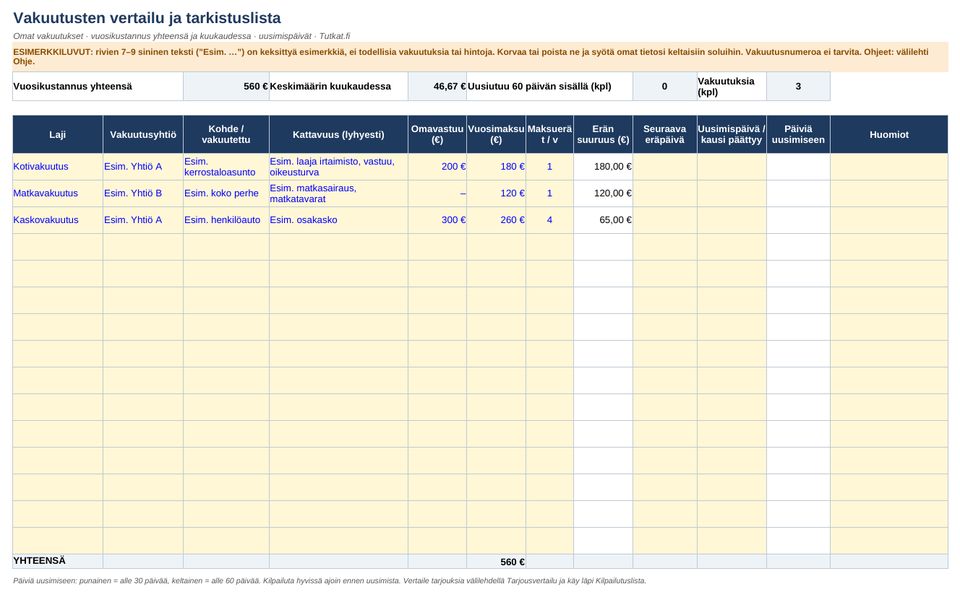
Jämförelse av försäkringar och checklista
Dina egna försäkringar på ett ställe, jämförelse av offerter och årskostnad.
Hushåll
1,90 € inkl. momsKöp 1,90 €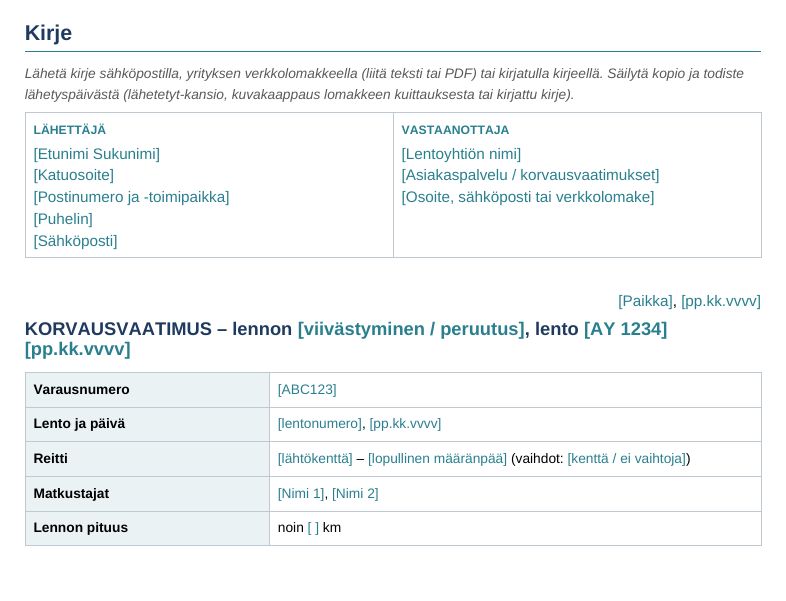
Mallar för reklamationer och ersättningskrav
Fem färdiga brev: försenad flygning, borttappat bagage, felaktig produkt, fel i tjänst och försäkringsbeslut.
Konsumenter
2,90 € inkl. momsKöp 2,90 €Läs innan du bestämmer dig
Obligatoriska försäkringar i Finland: vilka man måste teckna och vilka inte
Trafikförsäkring, FöPL, ArPL och olycksfallsförsäkring för arbetstagare är lagstadgade. Se vem de gäller 2026 och vad en försummelse leder till.
Läs guiden →Hemförsäkring och ersättningsansökan: så gör du om ersättning nekas
Vad hemförsäkringen ersätter, hur man söker ersättning för skada och hur man överklagar ett negativt beslut. Tidsfrister och FINE Försäkrings- och finansrådgivnings kostnadsfria hjälp.
Läs guiden →YEL 2026: avgift, arbetsinkomst och nedsättningen för nya företagare
YEL-avgiften 2026 är 24,4 % av arbetsinkomsten för alla och 19,032 % för nya företagare. Se gränserna för arbetsinkomst, försäkringsskyldigheten och hur arbetsinkomsten fastställs.
Läs guiden →Tidsfrister och datum
Försäkringsradar påminner sina prenumeranter om detta via e-post.
- Arbetspensionsavgifterna oförändrade 2027
Enligt arbetsmarknadens centralorganisationers avtal är TyEL-avgiften 2027 i genomsnitt 24,4 %, varav arbetstagarens andel är 7,30 %; YEL-avgiften är 24,4 %. Social- och hälsovårdsministeriet fastställer avgifterna i november.
Källa - Arbetslöshetsförsäkringsavgifter 2027
Arbetslöshetsfonden föreslår lägre avgifter: 0,26 % och 1,04 % för arbetsgivaren, 0,74 % för arbetstagaren. De slutliga avgifterna fastställs hösten 2026.
Källa - Ändringar i Solvens II som gäller försäkringsbolag träder i kraft
Huvuddelen av ändringarna i försäkringsbolagslagen träder i kraft: bland annat en ny klass för små och icke-komplexa försäkringsbolag samt planer för hantering av hållbarhets- och likviditetsrisker. Ändringarna gäller bolagen, inte direkt kundernas försäkringsvillkor.
Källa
Inga kommande datum just nu.
Vanliga frågor: Försäkringsradar
Är hemförsäkring obligatorisk?
Lagen förpliktar inte till hemförsäkring, utan den är frivillig. Den är ändå den vanligaste frivilliga försäkringen: i Finansbranschens försäkringsundersökning 2025 uppgav 84 % av respondenternas hushåll att de har hemförsäkring.
Vad gör jag om försäkringsbolaget avslår min ersättningsansökan?
Be först ditt eget försäkringsbolag om en ny bedömning. Om du fortfarande är av annan åsikt, kontakta FINE Försäkrings- och finansrådgivning, som ger rådgivning gratis och kan behandla ärendet som en tvist. Avgörandeförslaget binder inte bolaget, men bolagen följde rekommendationerna i cirka 94 % av fallen år 2025. Sista steget är en stämning vid tingsrätten.
Hur lång tid har jag på mig att överklaga ett ersättningsbeslut?
För frivilliga försäkringar, såsom hem-, bil- och reseförsäkring, har man tre år på sig från att man fick skriftligt besked om beslutet. För trafikförsäkring är ändringssökningstiden ett år och för lagstadgad olycksfallsförsäkring endast 30 dagar.
Vad händer om bilens trafikförsäkring glöms bort?
Trafikförsäkringscentralen tar ut en oförsäkrad-avgift som högst kan uppgå till tre gånger försäkringspremien. År 2025 påfördes avgiften cirka 32 000 fordon. För en försummelse på några dagar är avgiften för en personbil cirka 70 euro, men för en lång försummelse kan den stiga till över 10 000 euro. Om du inte använder bilen kan den avregistreras från trafikbruk.
Ersätter FPA:s europeiska sjukvårdskort en reseförsäkring?
Det ersätter det inte. Fpa betonar att kortet och reseförsäkringen kompletterar varandra. Kortet är avgiftsfritt och berättigar till offentlig, medicinskt nödvändig vård i EU- och EES-länder. Reseförsäkringen ersätter till exempel kostnader för privat vård enligt sina villkor. Ett kort som beställts från och med 15.1.2026 gäller i fem år.
Måste en företagare teckna YEL-försäkring?
Ja, om din arbetsinkomst är minst 9 423 euro per år (2026) och företagsverksamheten har pågått utan avbrott i minst fyra månader. Enbart ägande av ett företag räcker inte, utan du måste också arbeta i företaget. Om du anställer personal behöver du dessutom ArPL-pensionsförsäkring samt olycksfalls- och yrkessjukdomsförsäkring när du betalar löner på över 1 200 euro per kalenderår.
Hur kontrollerar jag att den som erbjuder försäkringar är pålitlig?
Försäkringsförmedlare måste vara registrerade. På Finansinspektionens webbplats kan du kontrollera om en förmedlare är registrerad. Försäkringsradar säljer eller förmedlar inte försäkringar och rekommenderar inte bolag eller produkter.
Vad betyder underförsäkring?
Underförsäkring innebär att egendomen är försäkrad för ett belopp som är lägre än dess verkliga värde. Om till exempel försäkringsbeloppet för lösöre i hemförsäkringen är för litet kan ersättningen bli mindre än skadan. Det lönar sig att kontrollera försäkringsbeloppet till exempel efter en flytt, en renovering eller stora inköp.
Hur stor är FöPL-avgiften 2026?
YEL-avgiften är 24,4 % av den fastställda YEL-arbetsinkomsten oavsett ålder. En ny företagare får 22 % nedsättning i fyra år, då avgiften är 19,032 %. YEL-arbetsinkomstens nedre gräns är 9 423,09 € och övre gräns 214 000 € per år. Pensionsanstalten granskar arbetsinkomsten vart tredje år.
Hur stor är ArPL-avgiften och vem betalar den?
ArPL-avgiften är 2026 i genomsnitt 24,4 % av lönen. Arbetstagarens andel på 7,30 % dras av från lönen, och arbetsgivarens andel är i genomsnitt 17,10 %. Avgiften för en tillfällig arbetsgivare är 25,85 %. För 2027 har man kommit överens om att avgiften förblir oförändrad.
När måste en arbetsgivare teckna olycksfallsförsäkring?
Lagstadgad olycksfalls- och yrkessjukdomsförsäkring är obligatorisk när arbetsgivaren betalar löner på sammanlagt över 1 200 euro under ett kalenderår. Premien varierar mellan försäkringsbolag och beroende på arbetets risk.
Täcker den lagstadgade olycksfallsförsäkringen företagaren själv?
Nej. Arbetsgivarens olycksfallsförsäkring omfattar arbetstagarna. En YEL-försäkrad företagare kan teckna en frivillig olycksfallsförsäkring, vars premie och ersättningar grundar sig på YEL-arbetsinkomsten. I Fpa:s sjukdagpenning är karenstiden för en YEL-försäkrad företagare endast insjuknandedagen.
Så utnyttjar du uppgiften
- Se över ditt försäkringsskydd då och då och alltid när livssituationen förändras eller egendom ackumuleras. Jämför offerter: i Kuluttaja-tidningens jämförelse har priserna på hemförsäkringar skilt sig med upp till 600 euro per år, men titta alltid på innehållet vid sidan av priset.
- Kontrollera självrisker och överlappningar i försäkringsbrevet: samma risk kan vara försäkrad två gånger, till exempel i kreditkortets reseförsäkring och i en separat reseförsäkring. Kreditkortets reseförsäkring är ofta snävare.
- Se till att hemförsäkringen har ansvars- och rättsskyddsdel och att maximiersättningen motsvarar det nuvarande värdet på din egendom.
- Ansök om ersättning i tid: i regel inom ett år från att du fick veta om din rätt till ersättning. Om du är av annan åsikt än beslutet, be först bolaget om en ny bedömning och kontakta sedan FINE – tjänsten är kostnadsfri.
- Ta med FPA:s europeiska sjukvårdskort på resa i Europa, men kom ihåg att det inte ersätter reseförsäkring. En sjukdom som börjat före resan ersätts i regel inte som resesjukdom.
- Uppskatta FöPL-arbetsinkomsten enligt värdet av din arbetsinsats: den avgör förutom pensionen Kelas dagpenningar och om gränsen för inkomstrelaterat utkomstskydd för arbetslösa överskrids (15 481 €/år 2026).
- En startande företagare får 22 % rabatt på FöPL-avgiften i fyra år. Kontrollera att rabatten syns på din faktura.
- Teckna lagstadgad olycksfallsförsäkring innan de utbetalade lönerna överstiger 1 200 euro under ett kalenderår.
- Budgetera som lönebikostnader minst arbetsgivarens TyEL-andel (i genomsnitt 17,10 %), sjukförsäkringsavgiften 1,91 % och arbetslöshetsförsäkringsavgiften 0,31 % samt olycksfallsförsäkring.
Nyttiga länkar
Få Försäkringsradarns sammanfattning till din e-post
Varje måndag eller en gång i månaden: de viktigaste siffrorna och de närmaste tidsfristerna. Gratis, och du kan avsluta när som helst.
Relaterade radarer
Källor (32)
- Finansbranschen: Försäkringsundersökning 2025 (presentationsbilder)
- FINE: Bedrägerier och försäkringstvister ökade kontakterna till FINE år 2025 (20.2.2026)
- FINE: Vanliga frågor – FINE och finansiella ärenden (tidsfrister, handläggningstider)
- FINE: Hemförsäkring
- FINE: Vanliga frågor – hem-, fastighets-, djur- och egendomsförsäkringar
- FINE: Ansvars- och rättsskyddsförsäkringar
- FINE: Halkolycka – vem ersätter och hur du ansöker om ersättning? (tidsfrister)
- FINE: avgörandrekommendation VKL 487/14 (försäkringsavtalslagen 74 §)
- FINE: Försäkringar i livets olika skeden – bra att veta
- FINE: Reseförsäkringen ersätter inte allt (5.5.2026)
- Trafikförsäkringscentralen: Ett oförsäkrat fordon kan i värsta fall betyda en räkning på tusentals euro (5.3.2026)
- Trafikförsäkringscentralen: Försummelse av försäkringsplikten
- Trafikförsäkringscentralen: Försäkringsplikt för fordon
- Trafikförsäkringscentralen: Snöskoter ska ha trafikförsäkring varje gång den körs
- Pensionsskyddscentralen: Företagarens pensionsskydd från A till Ö 2026
- Skatteförvaltningen: Hushållsarbetsgivarens avgifter
- Kela: Europeiska sjukförsäkringskortet
- Konsumenttvistenämnden
- Taloustaito: Att snåla med båtförsäkringen kan bli dyrt (20.5.2026)
- Verkkouutiset / tidningen Kuluttaja: Hemförsäkringspriserna skiljer sig med upp till 600 euro (29.7.2020)
- Statsrådet: Ändringar i inledandet och bedrivandet av försäkrings- och återförsäkringsverksamhet (25.6.2026)
- Finansinspektionen: Försäkringsförmedlarregistret
- Pensionsskyddscentralen: Arbetspensionsavgifter
- Pensionsskyddscentralen: Lagstadgade socialförsäkringsavgifter i Finland 2026
- Elo: Socialförsäkringsavgifter 2026
- Pensionsskyddscentralen: Effekterna av regeringens ramförhandlingar på reformen av lagen om pension för företagare (4/2026)
- Pensionsförhandlingsgruppen: Arbetspensionsavgifterna år 2027 (6.10.2026)
- Arbetslöshetsfonden: Förvaltningsrådet föreslår lägre arbetslöshetsförsäkringsavgifter (27.8.2026)
- Olycksfallsförsäkringscentralen: Antalet arbetsolycksfall minskar 2026 (25.9.2026)
- Finansbranschen: Viljan att teckna frivilliga försäkringar har minskat (22.9.2025)
- Finlands Företagare: Sjukdom och olycksfall
- Finlands Företagare: Företagarens olycksfallsförsäkring
Uppgifterna har sammanställts från offentliga källor 6.10.2026. Kontrollera alltid de aktuella villkoren i den ursprungliga källan. Uppgifterna utgör inte placerings-, låne- eller juridisk rådgivning.